fineopay
Fineo Pay 2026 : Pourquoi C'est l'un des Meilleurs Agrégateurs de Paiement de Côte d'Ivoire (Tarifs Réels, API, et la Boucle Crédit que Personne d'Autre n'Offre)
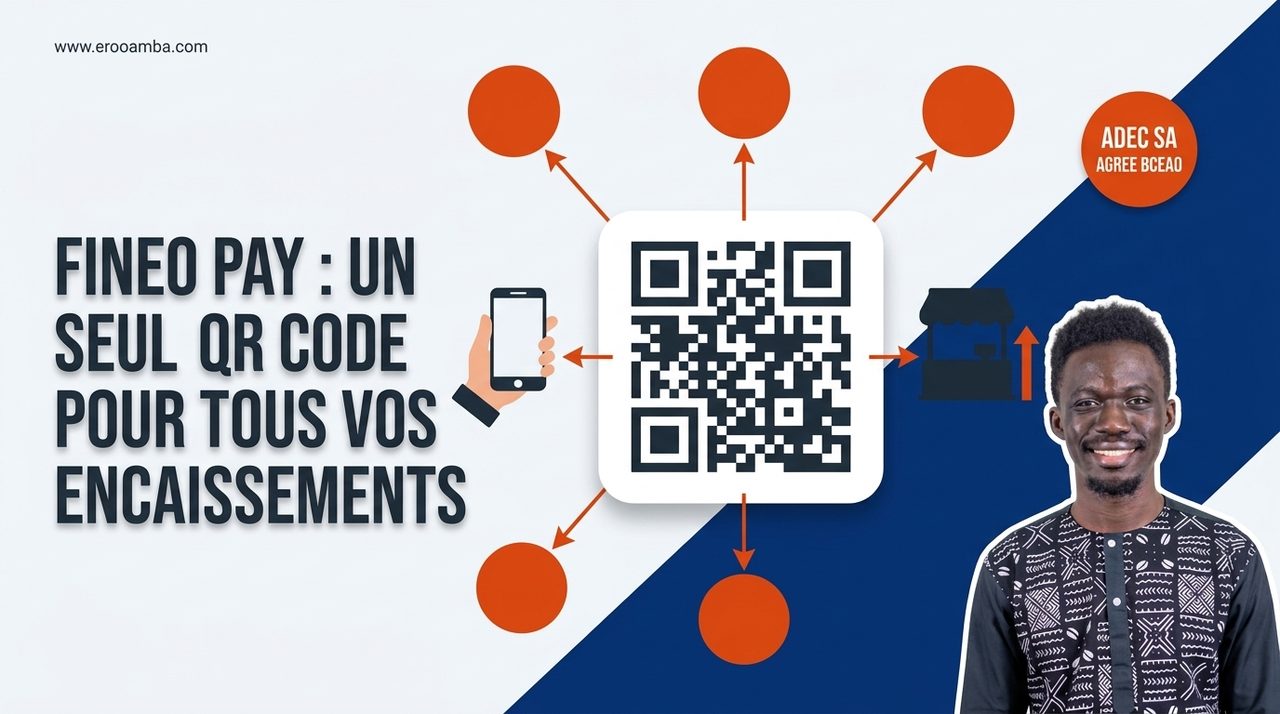
Fineo Pay agrège Orange Money, MTN, Moov, Wave et les cartes Visa/Mastercard sous un seul QR code. Mais ce n'est pas ce qui en fait l'un des meilleurs agrégateurs ivoiriens : c'est le fait d'être opéré par ADEC SA, un établissement de microfinance agréé par la BCEAO. Encaisser trois mois chez eux ouvre un crédit égal à 15 % de votre volume, et les frais peuvent être mis à la charge du client. Aucun agrégateur pur ne peut faire ça.
Posez la question à n'importe quel commerçant d'Adjamé ou de Cocody : combien de moyens d'encaissement gère-t-il ? La réponse tourne autour de quatre ou cinq. Orange Money sur un numéro, Wave sur un autre, MTN pour certains clients, Moov pour quelques-uns, et l'espèce pour tout le reste. Chacun avec son solde, son relevé, son retrait. Aucune vision consolidée, aucun historique exploitable.
Et c'est là que se joue le vrai problème, qui n'est pas celui qu'on croit. Ce commerçant encaisse peut-être 3 millions de FCFA par mois depuis six ans. Pour une banque, il n'existe pas : pas de relevé, pas de dossier, donc pas de crédit. Son chiffre d'affaires est réel, mais il n'est écrit nulle part.
Fineo Pay (fineopay.com) attaque ce double problème par le même bout. C'est un agrégateur de paiement classique sur le papier — un QR code, cinq canaux, une API — mais il est opéré par ADEC SA, un établissement de microfinance agréé par la BCEAO. Ce qui veut dire que l'historique d'encaissement qu'il construit n'est pas qu'un tableau de bord : c'est un dossier de crédit, chez un prêteur qui a le droit de prêter.
C'est précisément cette boucle qui le place, selon moi, parmi les meilleurs agrégateurs du marché ivoirien. Pas son prix — on verra qu'il n'est pas le moins cher. Sa capacité à transformer un encaissement en financement.
Fineo Pay en un coup d'œil 2026
| Élément | Détail |
|---|---|
| Nature | Agrégateur de paiement et outil de gestion de trésorerie pour marchands |
| Opérateur | ADEC SA — Alliance pour le Développement de l'Épargne et du Crédit |
| Statut réglementaire | Agrément de microfinance de la BCEAO, obtenu en mars 2020 |
| Création d'ADEC | 2016 ; reprise par de nouveaux actionnaires en février 2020 |
| Direction générale | Jacques-Gaëtan Tobo, près de 30 ans de banque, cofondateur du groupe Cofina en 2010 |
| Siège | Angré 8e Tranche, Immeuble FANGUE, Abidjan |
| Canaux d'encaissement | Orange Money, MTN Money, Moov Money, Wave, portefeuille Fineo, cartes Visa et Mastercard |
| Pays couverts | 6 : Côte d'Ivoire, Togo, Bénin, Sénégal, Guinée Conakry, Guinée Bissau |
| Abonnements | Gratuit (0 FCFA), Pro (7 000 FCFA), Pro Max (19 000 FCFA) |
| Commission mobile money entrant | 3 % en formule gratuite, 2,5 % avec abonnement |
| Commission carte bancaire | 3,25 % quelle que soit la formule |
| Paiement de masse | Entre 1 % et 1,5 %, taux de réussite annoncé de 99,99 % |
| API | Business API v1.0.0, sandbox disponible, spécification OpenAPI 3.0 |
| Crédit | De 100 000 à 20 000 000 FCFA, après 3 mois d'encaissement, jusqu'à 15 % du volume |
| Application mobile | Fineo Pay (éditeur ADEC SA), 4,1/5 pour 26 avis, plus de 10 000 téléchargements |
| Points relais | Plus de 30 annoncés |
| Contact | +225 27 225 376 76, [email protected] |
Ce qui distingue vraiment Fineo Pay : l'agrément
C'est le point central, et il est invisible pour qui regarde seulement la page d'accueil.
La quasi-totalité des agrégateurs ivoiriens sont des prestataires techniques. Ils connectent votre site aux opérateurs mobile money, encaissent pour votre compte, prélèvent une commission et vous reversent. C'est un métier parfaitement légitime, mais c'est de la plomberie : ils ne détiennent pas de licence financière, ne portent pas de risque de crédit, et ne peuvent rien faire de votre historique de transactions au-delà de vous l'afficher.
ADEC SA est un établissement de microfinance agréé par la BCEAO depuis mars 2020. La société existe depuis 2016, a changé d'actionnariat en février 2020, et est dirigée par Jacques-Gaëtan Tobo, qui affiche près de trente ans de banque et a cofondé le groupe Cofina en 2010. Fineo Pay n'est donc pas une startup qui a branché des API : c'est le produit d'encaissement d'un prêteur régulé.
Trois conséquences très concrètes pour vous.
Vos fonds transitent chez un établissement supervisé. Un agrégateur non agréé qui détient votre argent entre l'encaissement et le reversement le fait sous le seul régime du droit commercial. Un établissement de microfinance est soumis aux obligations prudentielles et au contrôle de la BCEAO. Ce n'est pas une garantie absolue, mais ce n'est pas le même cadre.
La gamme va au-delà du paiement. Compte, épargne, carte bancaire, avance de trésorerie, prêt. Ces produits ne sont pas des partenariats revendus : ils sont adossés à la licence de l'opérateur. L'entreprise revendique d'ailleurs avoir été la première de la zone UEMOA à proposer une ouverture de compte intégralement en ligne.
Et surtout, votre historique devient un actif. C'est le sujet de la section suivante, et c'est l'argument qui emporte la décision.
La boucle qui change tout : encaisser, être scoré, être financé
Le modèle tient en trois temps, et il est redoutablement simple.
Étape 1 — vous encaissez via Fineo Pay pendant au moins trois mois. QR code en boutique, lien de paiement, API sur votre site. Chaque transaction est horodatée, tracée, consolidée.
Étape 2 — ADEC analyse votre comportement réel de vente. Pas vos déclarations, pas un bilan, pas un bulletin de salaire : vos flux. Régularité, saisonnalité, panier moyen, progression.
Étape 3 — un crédit s'ouvre automatiquement, calculé sur votre volume. L'enveloppe annoncée atteint 15 % du volume de transactions enregistré, pour des montants allant de 100 000 à 20 000 000 FCFA, destinés notamment aux artisans et aux entrepreneurs du secteur alimentaire.
| Si vous encaissez via Fineo Pay… | L'enveloppe indicative à 15 % |
|---|---|
| 1 000 000 FCFA sur la période | 150 000 FCFA |
| 5 000 000 FCFA | 750 000 FCFA |
| 20 000 000 FCFA | 3 000 000 FCFA |
| 50 000 000 FCFA | 7 500 000 FCFA |
Et le mécanisme fonctionne, ce qui est l'élément le plus parlant du dossier : ADEC annonce avoir fait passer son taux de défaut de 20 % à 3 % en basculant sur ce scoring par les flux. Pour une institution qui prête à l'informel, diviser le défaut par près de sept est le signe que la donnée transactionnelle prédit mieux le remboursement que les documents classiques.
Quelques repères sur le volume : 2,5 milliards FCFA de production de crédit en 2021 pour un portefeuille de 4 000 clients, et plus de 6 milliards FCFA distribués cumulés au secteur informel. Sur le segment des chauffeurs VTC d'Abidjan et de Bouaké, l'institution revendiquait plus de 1 000 chauffeurs clients fin 2023.
Pourquoi aucun agrégateur pur ne peut répliquer ça. CinetPay, PayDunya ou FeexPay voient passer exactement les mêmes données de transaction. Mais sans licence, ils ne peuvent pas prêter contre ces données — il leur faut une banque partenaire, qui refera sa propre analyse avec ses propres critères. Fineo Pay scande la boucle de bout en bout parce que l'encaisseur et le prêteur sont la même entité.
Pour un commerçant exclu du crédit bancaire, cette différence vaut largement quelques dixièmes de point de commission. C'est aussi la même logique que celle décrite dans notre guide sur Djamo Crédit, à cette différence près que Djamo score un particulier sur sa vie bancaire quand ADEC score un commerçant sur son chiffre d'affaires.
Le QR code unique : cinq canaux, une caisse
L'argument opérationnel de départ reste valable, et il est net. Un seul QR code accepte :
| Canal | Montant minimum | Format de numéro |
|---|---|---|
| Orange Money | 100 XOF | 07XXXXXXXX, 05XXXXXXXX |
| MTN Money | 100 XOF | 07XXXXXXXX, 05XXXXXXXX |
| Moov Money | 200 XOF | 01XXXXXXXX |
| Wave | 200 XOF | 00XXXXXXXX |
| Portefeuille Fineo | 100 XOF | Compte Fineo, multi-pays |
| Cartes Visa et Mastercard | — | Encaissement international |
La présence de Wave mérite d'être soulignée. Wave est l'acteur dominant du transfert en Côte d'Ivoire, et tous les agrégateurs ne le proposent pas en natif. Un marchand qui refuse Wave refuse une part significative de sa clientèle.
À côté du QR code, trois autres façons d'encaisser : le lien de paiement envoyé par WhatsApp ou SMS, la boutique en ligne générée depuis l'application, et l'API pour les intégrations sur mesure. Côté sortant, le paiement de masse permet d'importer une liste de numéros, de saisir les montants et de tout déclencher en un clic — utile pour payer des apprentis, des livreurs ou des producteurs.
Les tarifs Fineo Pay 2026, relevés sur la grille officielle
Voici la grille affichée pour la Côte d'Ivoire en octobre 2026.
Les trois abonnements
| Fonction | Gratuit — 0 FCFA | Pro — 7 000 FCFA | Pro Max — 19 000 FCFA |
|---|---|---|---|
| Recevoir des paiements (mobile money et carte) | Oui | Oui | Oui |
| Envoyer de l'argent (mobile money) | Oui | Oui | Oui |
| Lien de paiement et QR code par défaut | Oui | Oui | Oui |
| Connexion bancaire | Oui | Oui | Oui |
| Rapport détaillé de transactions | Oui | Oui | Oui |
| Liens et QR codes personnalisés | Non | 5 | Illimité |
| Gestion des utilisateurs | 1 | 5 | Illimité |
| Paiement de masse | Non | Oui | Oui |
| Boutique en ligne | Non | Oui | Oui |
| Avance sur trésorerie | Non | Oui | Oui |
| Carte bancaire | Non | Oui | Oui |
Les commissions par transaction
| Formule | Mobile money entrant | Carte bancaire entrante | Sortant vers mobile money |
|---|---|---|---|
| Gratuit | 3 % | 3,25 % | Au-delà de 750 000 FCFA : 1 % |
| Avec abonnement | 2,5 % | 3,25 % | Au-delà de 750 000 FCFA : 1 % |
| Paiement de masse | — | — | Entre 1 % et 1,5 % |
À quel volume l'abonnement se rembourse-t-il ? C'est le seul calcul qui compte, et il se fait en une ligne. L'abonnement fait gagner 0,5 point sur le mobile money entrant (3 % → 2,5 %).
| Encaissement mensuel en mobile money | Économie à 0,5 point | Verdict pour Pro à 7 000 FCFA |
|---|---|---|
| 500 000 FCFA | 2 500 FCFA | Restez en Gratuit |
| 1 000 000 FCFA | 5 000 FCFA | Restez en Gratuit |
| 1 400 000 FCFA | 7 000 FCFA | Point d'équilibre |
| 3 000 000 FCFA | 15 000 FCFA | Pro largement rentable |
| 5 000 000 FCFA | 25 000 FCFA | Pro rentable, Pro Max à étudier |
Le seuil est donc d'environ 1 400 000 FCFA d'encaissement mensuel en mobile money. En dessous, la formule gratuite suffit sur le plan strictement tarifaire. Au-dessus, l'abonnement se paie tout seul — et il débloque en plus le paiement de masse, la boutique et l'avance de trésorerie, qui valent souvent bien plus que l'économie de commission.
Deux réserves d'honnêteté sur cette grille. D'abord, la ligne « au-delà de 750 000 FCFA : 1 % » sur les flux sortants est ambiguë telle qu'affichée : elle peut signifier que le 1 % ne s'applique qu'à partir de ce seuil, ou qu'il s'applique sur la fraction au-delà. À faire préciser au support avant d'industrialiser des reversements. Ensuite, les abonnements sont affichés sans mention explicite de périodicité ; tout indique un tarif mensuel, mais là encore, une confirmation écrite ne coûte rien.
Le paramètre qui annule le débat sur la commission : les frais à la charge du client
Tout ce qui précède suppose que c'est vous, le marchand, qui supportez la commission. Avec Fineo Pay, ce n'est pas obligatoire : les frais peuvent être mis à la charge du client payeur.
Le mécanisme est simple. Au lieu de prélever 2,5 % sur les 20 000 FCFA que vous facturez, la plateforme présente au client un montant à régler de 20 500 FCFA, dont 500 FCFA de frais. Vous recevez vos 20 000 FCFA nets.
| Facture de 20 000 FCFA | Frais au marchand | Frais au client |
|---|---|---|
| Le client débite | 20 000 FCFA | 20 500 FCFA |
| Commission prélevée | 500 FCFA | 500 FCFA |
| Vous encaissez net | 19 500 FCFA | 20 000 FCFA |
| Votre coût réel | 2,5 % du chiffre d'affaires | Zéro |
Cela a trois conséquences, et la première change complètement la lecture de la grille tarifaire.
Le débat sur l'écart de commission devient largement théorique. Comparer 2,5 % chez Fineo Pay à 1,8 % ailleurs n'a de sens que si vous payez la commission. Si elle est répercutée, votre coût de transaction tombe à zéro et seul l'abonnement reste à votre charge. Un écart de 0,7 point sur un coût nul reste un coût nul.
C'est une pratique courante et bien acceptée en Côte d'Ivoire. Tout utilisateur de mobile money a l'habitude de voir des frais s'ajouter au montant d'un transfert. Afficher « 20 000 F + 500 F de frais » ne surprend personne, là où la même mécanique heurterait un acheteur européen.
Mais ce n'est pas gratuit pour autant — c'est un arbitrage commercial. Les frais répercutés augmentent le montant affiché au moment précis où le client valide. Sur un panier d'impulsion ou un marché très concurrentiel, quelques centaines de francs supplémentaires à l'écran peuvent créer de l'abandon. La règle de bon sens qui se dégage :
| Votre situation | Qui devrait porter les frais |
|---|---|
| Facturation B2B, prestation de service, scolarité, loyer, cotisation | Le client. Le montant est attendu, l'ajout de frais est banal |
| Dons et collectes associatives | Le client. Les donateurs acceptent couramment de couvrir les frais |
| Boutique en ligne sur un marché très concurrentiel | Vous. Intégrez la commission au prix affiché plutôt qu'à la caisse |
| Vente en boutique physique par QR code | Au choix, mais annoncez-le avant de présenter le QR code |
| Gros volumes, marges fines | Le client, c'est précisément là que le point de commission se voit |
Le champ fees renvoyé par le callback de l'API vous permet dans tous les cas de connaître exactement le montant prélevé sur chaque transaction, et donc de réconcilier votre comptabilité sans calcul approximatif. Vérifiez simplement, au paramétrage de votre compte, dans quel sens l'option est réglée par défaut — c'est le genre de réglage qu'on découvre autrement à la fin du premier mois.
L'API Business : ce que valent les 15 minutes d'intégration
C'est la partie que les commerçants ne verront jamais et qui décide pourtant de l'adoption chez les développeurs. Elle est sérieuse.
L'authentification repose sur deux en-têtes, businessCode et apiKey — une clé secrète de 64 caractères. Pas d'OAuth à implémenter, pas de signature HMAC à calculer. C'est simple, et pour du serveur-à-serveur c'est suffisant.
Les endpoints tiennent en quatre appels :
| Méthode | Endpoint | Rôle |
|---|---|---|
POST | /checkout-link | Générer un lien de paiement, avec champs additionnels optionnels |
POST | /payout | Reverser des fonds vers un compte mobile money |
GET | /transactions | Lister l'historique, avec pagination |
GET | /transactions/{reference} | Récupérer le détail d'une transaction |
À quoi s'ajoutent un callback POST vers votre URL à chaque paiement, et une redirection GET de l'utilisateur après règlement.
Les champs additionnels configurables sur un lien de paiement — text, number, list, email, tel — sont une bonne idée sous-estimée. Ils permettent de collecter le nom, le motif ou une catégorie au moment du paiement, sans développer de formulaire. Pour une école qui encaisse des scolarités ou une association qui collecte des dons, c'est l'intégration terminée sans écrire une ligne de front-end.
Deux environnements sont fournis, un sandbox sur dev.fineopay.com et la production sur api.fineopay.com, avec une spécification OpenAPI 3.0 publiée. Un sandbox utilisable sans contrat préalable reste rare sur le marché local, et c'est exactement ce qui fait gagner une semaine à une équipe technique.
Le détail qui révèle la maturité de l'équipe. La documentation recommande explicitement de ne pas se fier au paramètre status reçu dans l'URL de redirection et de vérifier la transaction côté serveur avec la référence. C'est la bonne pratique de sécurité élémentaire du paiement en ligne — un paramètre d'URL est manipulable par l'utilisateur — et beaucoup de documentations l'omettent. La voir écrite noir sur blanc en dit plus long sur le sérieux d'une plateforme que n'importe quel argument commercial.
Le payload de callback renvoie par ailleurs un champ fees, ce qui permet de rapprocher immédiatement le montant net encaissé. Sur l'exemple fourni par la documentation, 20 000 FCFA encaissés affichent 600 FCFA de frais, soit exactement les 3 % de la formule gratuite — la grille tarifaire et l'API disent la même chose, ce qui n'est pas toujours le cas ailleurs.
Fineo Pay face aux autres agrégateurs ivoiriens
Soyons précis, parce que c'est là que la nuance compte.
| Critère | Fineo Pay | Agrégateurs techniques (CinetPay, PayDunya, FeexPay…) |
|---|---|---|
| Statut | Établissement de microfinance agréé BCEAO | Prestataires de services de paiement |
| Canaux CI | Orange, MTN, Moov, Wave, Fineo, cartes | Comparables : Orange, MTN, Moov, Wave, cartes |
| Commission mobile money | 2,5 % à 3 %, taux unique tous opérateurs | Variable par opérateur, de 1,5 % à 3 % selon le cas |
| Abonnement | 0, 7 000 ou 19 000 FCFA | Souvent sans abonnement |
| API et sandbox | Oui, OpenAPI 3.0 | Oui, souvent plus mature et mieux documentée |
| Compte, épargne, carte | Oui | Non |
| Crédit adossé au volume encaissé | Oui, jusqu'à 15 % du volume | Non |
| Réseau physique | Plus de 30 points relais | Généralement aucun |
Sur le prix brut, Fineo Pay n'est pas le champion, et il faut le dire. Un agrégateur purement technique peut descendre sous les 2 % sur certains opérateurs, là où Fineo Pay applique un taux unique de 2,5 % à 3 %. Si vous supportez vous-même la commission et que vous encaissez de gros volumes sur un opérateur mieux tarifé ailleurs, la comparaison peut ne pas tourner à son avantage. Il faut faire le calcul sur votre mix réel d'opérateurs.
Sauf que, comme vu plus haut, vous n'êtes pas obligé de la supporter. Avec les frais à la charge du client, votre coût de transaction tombe à zéro et l'écart de commission cesse d'être un critère de choix. Ce qui reste à comparer, alors, ce n'est plus le taux : c'est ce que chaque plateforme vous apporte en plus de l'encaissement.
Mais le taux unique a une vertu que le tarif différencié n'a pas : la prévisibilité. 2,5 % sur Orange, 2,5 % sur Wave, 2,5 % sur MTN, c'est un coût de revient que vous pouvez intégrer à vos prix sans savoir par quel canal le client paiera. Une grille qui varie de 1,8 % à 3 % selon l'opérateur rend votre marge dépendante du choix de votre client.
Et le crédit reste hors comparaison. Un demi-point de commission sur 2 millions mensuels, cela représente 10 000 FCFA par mois. Un accès à 300 000 FCFA de fonds de roulement, pour un artisan qui n'en avait aucun, ne se mesure pas sur la même échelle.
Pour qui Fineo Pay est le bon choix, et pour qui il ne l'est pas
| Votre profil | Fineo Pay est-il adapté ? |
|---|---|
| Commerçant ou artisan sans accès au crédit bancaire | Oui, c'est le cas d'usage central. Encaissez trois mois, le dossier se construit tout seul |
| Boutique physique multi-wallets | Oui. Un QR code remplace quatre numéros et quatre soldes |
| PME qui paie des prestataires ou livreurs chaque mois | Oui. Le paiement de masse à 1-1,5 % justifie l'abonnement Pro à lui seul |
| École, association, structure qui collecte des dossiers | Oui. Les champs additionnels sur lien de paiement évitent tout développement |
| Entreprise qui veut un compte, une carte et de l'épargne au même endroit | Oui. C'est l'avantage de l'agrément |
| E-commerce à très fort volume, sensible au dixième de point | À comparer. Faites le calcul sur votre mix d'opérateurs réel |
| Plateforme internationale cherchant une couverture multi-pays large | Non. Six pays UEMOA, c'est régional, pas panafricain |
| Projet exigeant une documentation API très étoffée et des SDK | À vérifier. L'API couvre l'essentiel mais reste en version 1.0.0 |
Les points à surveiller avant de s'engager
Dire d'un produit qu'il est l'un des meilleurs n'impose pas de taire ce qui cloche. Voici ce que j'ai relevé en inspectant le site et l'application.
Le site vitrine est en retard sur le produit. Les compteurs « Pays » et « Marchands accompagnés » de la page d'accueil s'affichent vides, le copyright indique toujours 2024, plusieurs liens du pied de page — conditions légales, conditions d'utilisation, documentation API — pointent vers #, et les trois témoignages clients reprennent le même texte sous trois noms différents. Rien de tout cela n'affecte la qualité du service, mais sur un produit financier, la vitrine participe de la confiance.
La page est aussi invisible pour Google. Le site est une application Nuxt rendue entièrement côté client : le HTML servi est vide, sans titre ni description. Pour une entreprise qui veut être trouvée sur « agrégateur de paiement Côte d'Ivoire », c'est un handicap sérieux et parfaitement corrigeable.
L'URL de production de l'API contient /dev. La documentation indique https://api.fineopay.com/api/v1/business/dev/checkout-link pour la production. C'est très probablement un segment de chemin hérité plutôt qu'une erreur de documentation, mais à confirmer avant mise en production.
Les avis sur l'application signalent des frictions à l'inscription. Avec 4,1/5 sur 26 avis, l'accueil est correct, et les retours positifs saluent l'étendue de l'offre — « on peut effectuer des paiements et transferts via toutes les plateformes, Wave, mobile money et même Visa ». Mais plusieurs utilisateurs rapportent des codes de vérification non reçus à l'inscription et des blocages sur le code secret. Si vous butez là-dessus, passez par le support plutôt que de multiplier les tentatives.
Le volume d'avis reste faible. 26 avis et 10 000 téléchargements, pour un produit lancé par une institution active depuis 2016 : l'adoption grand public est encore jeune. Le poids d'ADEC se mesure mieux dans ses chiffres de crédit que dans son classement Play Store.
FAQ Fineo Pay 2026
Fineo Pay, c'est quoi ?
Un agrégateur de paiement ivoirien qui permet d'encaisser par Orange Money, MTN, Moov, Wave, portefeuille Fineo et cartes Visa/Mastercard sous un QR code unique, avec un tableau de bord de trésorerie, du paiement de masse, une boutique en ligne et une API.
Qui est derrière Fineo Pay ?
ADEC SA (Alliance pour le Développement de l'Épargne et du Crédit), société créée en 2016, reprise par de nouveaux actionnaires en février 2020 et dirigée par Jacques-Gaëtan Tobo, cofondateur du groupe Cofina. ADEC détient un agrément de microfinance de la BCEAO depuis mars 2020.
Fineo Pay est-il agréé ?
Oui, via ADEC SA, agréée en microfinance par la BCEAO en mars 2020. C'est sa principale différence avec les agrégateurs purement techniques, qui opèrent sans licence financière.
Quels sont les tarifs de Fineo Pay ?
Trois abonnements : Gratuit (0 FCFA), Pro (7 000 FCFA) et Pro Max (19 000 FCFA). Côté commissions : 3 % sur le mobile money entrant en formule gratuite, 2,5 % avec abonnement, 3,25 % sur carte bancaire dans tous les cas, et 1 % à 1,5 % sur le paiement de masse.
À partir de quel volume l'abonnement Pro devient-il rentable ?
Autour de 1 400 000 FCFA d'encaissement mensuel en mobile money : l'économie de 0,5 point couvre alors les 7 000 FCFA d'abonnement. En dessous, l'abonnement se justifie surtout par les fonctions qu'il débloque (paiement de masse, boutique, avance de trésorerie, carte).
Qui paie les frais sur Fineo Pay, le marchand ou le client ?
Les deux sont possibles : les frais peuvent être mis à la charge du client payeur. Dans ce cas, le client règle le montant de la facture augmenté de la commission, et vous encaissez votre montant net, sans aucun coût de transaction. C'est une pratique habituelle en Côte d'Ivoire, où les utilisateurs de mobile money ont déjà l'habitude de voir des frais s'ajouter. Vérifiez le réglage par défaut de votre compte au paramétrage.
Fineo Pay accepte-t-il Wave ?
Oui, avec un minimum de 200 XOF par transaction. C'est un point important, tous les agrégateurs ne proposant pas Wave en natif alors qu'il est devenu incontournable en Côte d'Ivoire.
Comment obtenir un crédit avec Fineo Pay ?
En encaissant via la plateforme pendant au moins trois mois. ADEC analyse ensuite vos flux réels et ouvre un crédit pouvant atteindre 15 % de votre volume de transactions, pour des montants de 100 000 à 20 000 000 FCFA. Aucun bilan ni bulletin de salaire n'est requis : c'est votre chiffre d'affaires encaissé qui fait office de dossier.
Fineo Pay a-t-il une API pour les développeurs ?
Oui, une Business API v1.0.0 avec authentification par businessCode et apiKey, quatre endpoints (lien de paiement, retrait, liste et détail des transactions), un callback de notification, une redirection post-paiement, un environnement sandbox et une spécification OpenAPI 3.0.
Dans quels pays Fineo Pay est-il disponible ?
Six : Côte d'Ivoire, Togo, Bénin, Sénégal, Guinée Conakry et Guinée Bissau.
Fineo Pay est-il moins cher que CinetPay ?
Sur le taux brut, pas nécessairement : les agrégateurs techniques pratiquent des taux variables par opérateur, parfois inférieurs à 2 %, là où Fineo Pay applique un taux unique de 2,5 % à 3 %. Mais la question perd beaucoup de sa portée si vous mettez les frais à la charge du client, auquel cas votre coût de transaction est nul des deux côtés. Fineo Pay gagne alors sur la prévisibilité du taux et sur les services adossés à son agrément : compte, carte, épargne et surtout crédit.
Quelle est l'application mobile Fineo Pay ?
L'application Fineo Pay, éditée par ADEC SA, disponible sur Play Store et App Store. Elle affiche 4,1/5 pour 26 avis et plus de 10 000 téléchargements, avec une dernière mise à jour en septembre 2026.
Pour aller plus loin
- Banques contre fintechs en Côte d'Ivoire : qui gagne pour quel usage
- PI-SPI de la BCEAO : le paiement instantané qui redessine l'UEMOA
- Djamo Crédit : le scoring par l'usage appliqué aux particuliers
- Prêt Tik Tak d'Orange Bank : l'autre crédit sans dossier
- Djamo vs Wave : le comparatif des frais et des cartes
- Comparatif des frais bancaires de 12 banques ivoiriennes
- Créer son entreprise en Côte d'Ivoire
- Registre du commerce RCCM en Côte d'Ivoire
- Site officiel : fineopay.com
Classer Fineo Pay parmi les meilleurs agrégateurs de Côte d'Ivoire ne tient pas à son tarif, et il serait malhonnête de le prétendre : sur le coût par transaction, des concurrents purement techniques font parfois mieux.
Cela tient à une chose que les autres ne peuvent structurellement pas offrir. Fineo Pay est opéré par un établissement de microfinance agréé par la BCEAO, et il a transformé l'encaissement en porte d'entrée vers le financement. Trois mois de QR code, et un commerçant que le système bancaire ignorait depuis dix ans devient éligible à un crédit calculé sur son chiffre d'affaires réel. Le taux de défaut divisé par près de sept montre que ce n'est pas un argument marketing : c'est un modèle de risque qui fonctionne.
Pour une entreprise ivoirienne qui encaisse par mobile money et qui finira, un jour, par avoir besoin de trésorerie, c'est le bon calcul. Commencez par la formule gratuite, encaissez trois mois, regardez ce que le scoring vous propose, et passez à Pro quand votre volume dépasse 1 400 000 FCFA par mois. C'est une trajectoire qui ne coûte rien à tester, et c'est bien le propre des bons produits.
Sources : Fineo Pay — site officiel, page Tarifs et page Entreprise, Documentation FineoPay Business API et sandbox, Sika Finance — ADEC, la microfinance digitale qui veut révolutionner le secteur des VTC en Côte d'Ivoire, APR News — Fineo, la révolution de l'accès au crédit pour les entrepreneurs en Côte d'Ivoire, Abidjan.net — la néofinance ADEC renforce ses ressources stables, ADEC SA sur LinkedIn, Google Play — application Fineo Pay, CinetPay — tarifications des paiements entrants et sortants. Grille tarifaire et données API relevées en octobre 2026, susceptibles d'évoluer.