pi-spi
PI-SPI de la BCEAO 2026 : Envoyer de l'Argent en 10 Secondes dans l'UEMOA, Créer son Alias, Tarifs et les 38 Participants de Côte d'Ivoire
Depuis le 30 septembre 2025, la BCEAO opère une infrastructure qui permet d'envoyer de l'argent d'une banque vers un compte mobile money, ou d'un pays de l'UEMOA vers un autre, en quelques secondes et 24h/24. Au 30 septembre 2026, 175 établissements sont autorisés à ouvrir le service, dont 38 en Côte d'Ivoire. Voici comment créer son alias, ce que ça coûte vraiment, et pourquoi ce système change l'économie du transfert d'argent en Afrique de l'Ouest.
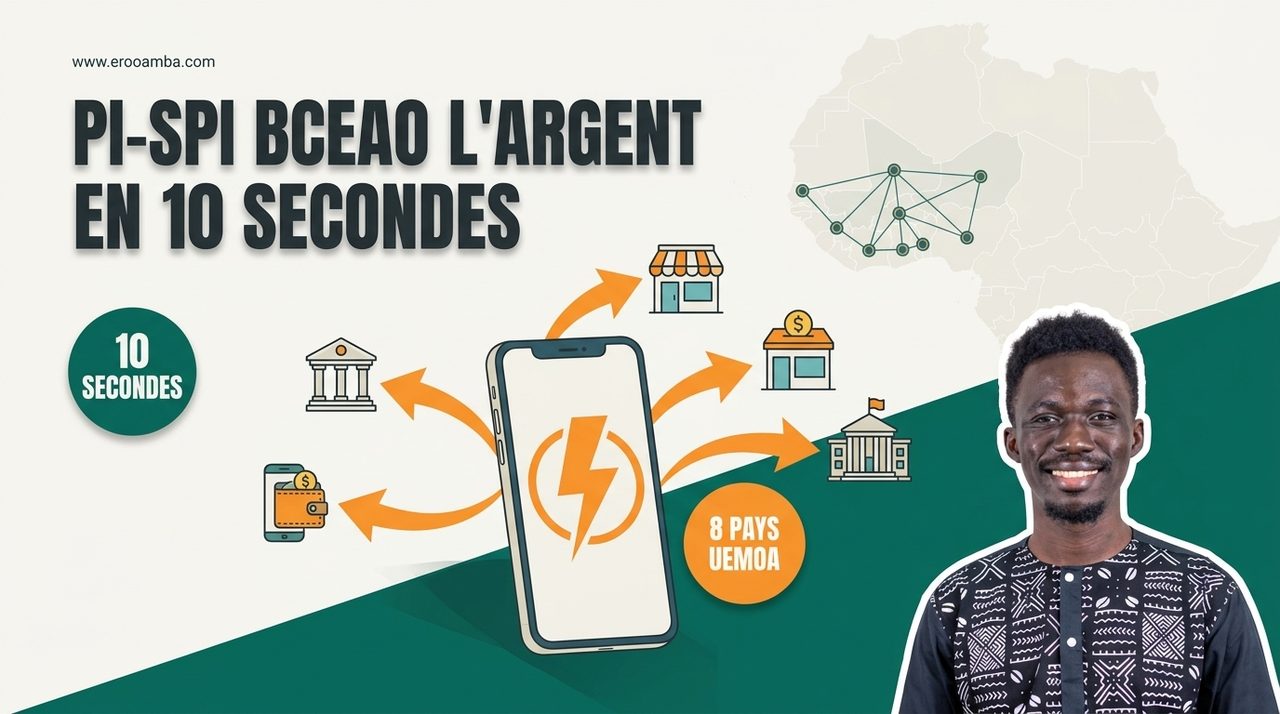
La réponse courte. Le PI-SPI — Plateforme Interopérable du Système de Paiement Instantané — est une infrastructure régionale conçue et opérée par la BCEAO. Elle permet d'envoyer et de recevoir de l'argent en quelques secondes, 24 heures sur 24 et 7 jours sur 7, entre les comptes de banques, d'institutions de microfinance et de services de mobile money, dans les huit pays de l'UEMOA. On s'identifie par un alias — généralement son numéro de téléphone — ce qui évite de communiquer ses coordonnées bancaires complètes. Les transactions sont plafonnées à 5 000 000 FCFA et les transferts entre particuliers sont gratuits. Au 30 septembre 2026, 175 établissements sont autorisés à ouvrir le service au public dans l'Union, dont 38 en Côte d'Ivoire.
Jusqu'ici, envoyer de l'argent de son compte bancaire vers le compte mobile money d'un proche relevait du bricolage : passer par un intermédiaire, retirer en espèces, ou payer des frais à chaque étape. Entre deux pays de l'Union, c'était pire. Le PI-SPI s'attaque précisément à ce point : faire en sorte que l'argent circule entre établissements aussi simplement qu'à l'intérieur d'un même établissement.
Ce guide explique ce qu'est réellement le PI-SPI, comment créer son alias, ce que ça coûte, quels établissements ivoiriens sont déjà raccordés, et ce que cela change pour les banques comme pour le mobile money.
Le PI-SPI en chiffres
- Opérateur : la BCEAO, Banque Centrale des États de l'Afrique de l'Ouest
- Lancement officiel : 30 septembre 2025 à Dakar
- Couverture : les 8 pays de l'UEMOA — Bénin, Burkina Faso, Côte d'Ivoire, Guinée-Bissau, Mali, Niger, Sénégal, Togo
- Délai d'une transaction : quelques secondes, de bout en bout
- Disponibilité : 24h/24, 7j/7, week-ends et jours fériés compris
- Plafond : 5 000 000 FCFA par transaction
- Devise : franc CFA uniquement
- Participants autorisés au 30 septembre 2026 : 175 dans l'Union, dont 38 en Côte d'Ivoire
- Adoption au 20 juillet 2026 : 30 millions de personnes connectées, 1 million de transactions et 110 milliards FCFA échangés (environ 190 millions de dollars)
Pour mesurer ce que ce chantier prolonge, deux chiffres cités par le gouverneur Jean-Claude Kassi Brou au lancement : les paiements électroniques dans l'Union sont passés de 260 millions de transactions en 2014 à plus de 11 milliards en 2024, et le taux d'inclusion financière atteint 74 %, contre moins de 15 % vingt ans plus tôt.
L'alias : la pièce centrale du dispositif
C'est l'élément qui rend le système utilisable au quotidien, et c'est aussi celui que l'on comprend le moins bien.
Un alias est un identifiant unique à l'échelle de l'UEMOA, rattaché à un compte. Concrètement, c'est le plus souvent un numéro de téléphone préfixé par l'indicatif du pays (par exemple +225 pour la Côte d'Ivoire), ou une adresse de paiement générée par le système.
L'intérêt tient en une phrase : tu reçois ou tu envoies de l'argent sans jamais communiquer tes coordonnées bancaires complètes. Celui qui te paie n'a besoin que de ton alias. Ton numéro de compte, lui, reste chez ta banque.
Deuxième propriété, moins visible mais déterminante : l'alias est attaché à toi, pas à ton établissement. C'est ce qui permet qu'un virement parti d'une banque arrive sur un compte mobile money, ou qu'un paiement émis depuis Dakar atterrisse sur un compte abidjanais, sans que l'expéditeur ait à savoir où est logé le compte du destinataire.
Étape 1 : Ouvrir le service PI-SPI dans l'application de ton établissement
La création de l'alias ne se fait ni sur le site de la BCEAO, ni auprès d'un guichet dédié. Elle se fait directement depuis l'application de ta banque ou de ton portefeuille électronique — c'est le point que la plupart des gens cherchent au mauvais endroit.
Chez Orange Money Côte d'Ivoire, par exemple, le parcours passe par l'application Max it, où un service « PI-SPI » est accessible depuis le menu. Chaque établissement raccordé intègre le service à sa manière, mais la logique est partout la même.
Si tu ne trouves pas l'entrée dans ton application, deux explications possibles : ton établissement n'a pas encore ouvert le service au public, ou la fonction est rangée dans un sous-menu « transferts » ou « services ». La liste des participants autorisés, plus bas dans cet article, permet de trancher.
Étape 2 : Renseigner ton numéro et ton adresse de paiement
Le formulaire demande le numéro de téléphone à associer et, selon les établissements, une adresse de paiement. C'est ce couple qui deviendra ton identifiant public dans tout l'espace UEMOA.
Un point de vigilance : le numéro que tu déclares doit être celui dont tu gardes réellement le contrôle. Un alias rattaché à une ligne que tu n'utilises plus devient un problème le jour où quelqu'un veut te payer.
Étape 3 : Valider avec ton mot de passe
La validation se fait avec le mot de passe ou le code secret de ton application. Une fois l'opération confirmée, l'alias est actif et utilisable immédiatement.
À partir de là, n'importe quel client d'un établissement raccordé, dans n'importe lequel des huit pays, peut t'envoyer de l'argent avec ce seul identifiant.
Ce que tu peux faire une fois l'alias actif
Le PI-SPI ne se limite pas au transfert entre particuliers. Les opérations couvertes sont plus larges :
- Envoyer de l'argent par alias, par code QR, par demande de paiement, ou en saisissant directement le compte du destinataire
- Recevoir des transferts de personnes physiques
- Payer des entreprises et des commerçants, y compris par QR code
- Payer des administrations publiques — les trésors publics sont visés par l'intégration
- Effectuer des opérations entre pays de l'UEMOA, sans distinction de traitement avec une opération nationale
Une garantie mérite d'être soulignée : en cas d'erreur, le remboursement est automatique et sans frais. En revanche, un paiement correctement exécuté est irréversible — c'est la contrepartie de l'instantanéité, et c'est exactement le même principe que sur les systèmes de paiement instantané européens.
Combien ça coûte
C'est le point qui surprend le plus, et il est au cœur de la stratégie de la Banque Centrale.
| Opération | Tarif |
|---|---|
| Transfert entre particuliers | Gratuit |
| Envois de transferts nationaux (particulier ou commerçant personne physique) | Gratuits |
| Paiements (particulier ou commerçant personne physique) | Gratuits |
| Réceptions de transferts | Les 30 premières du mois calendaire sont gratuites |
| Encaissements marchands (personnes morales) | Commission selon le contrat de l'établissement |
Trente réceptions gratuites par mois, cela couvre très largement l'usage d'un particulier. Pour un petit commerçant qui encaisse plusieurs fois par jour, le seuil se franchit vite — c'est précisément là que se situe la frontière entre usage personnel et usage professionnel.
Pourquoi la gratuité ? Parce que le coût du transfert est l'un des principaux freins à la bancarisation en Afrique de l'Ouest. En rendant le transfert entre particuliers gratuit au niveau de l'infrastructure, la BCEAO supprime l'argument qui poussait à rester aux espèces. Le revers, pour les établissements, est réel : une partie des commissions qui constituaient une ligne de revenu disparaît, et le débat sur le nouveau partage de la valeur est ouvert dans toute la zone.
Les 38 participants autorisés en Côte d'Ivoire
Au 30 septembre 2026, la BCEAO recensait 175 établissements autorisés à ouvrir les services du PI-SPI au public dans l'Union. La Côte d'Ivoire en compte 38, derrière le Sénégal et ses 43. À eux deux, ces pays concentrent plus de 46 % de la liste.
| Pays | Participants autorisés |
|---|---|
| Sénégal | 43 |
| Côte d'Ivoire | 38 |
| Burkina Faso | 20 |
| Mali | 19 |
| Bénin | 18 |
| Togo | 17 |
| Niger | 13 |
| Guinée-Bissau | 7 |
| Total UEMOA | 175 |
Les banques
AFG Bank, Afrika Banque, Afriland First Bank, Banque Atlantique, BDU, BGFIBank, BHCI, BICICI, BMS, BNI, BOA, Bridge Bank, BSIC, Coris Bank, Ecobank, Guaranty Trust Bank, Mansa Bank, NSIA Banque, Orabank, Orange Bank Africa, SIB, Société Générale Côte d'Ivoire, Standard Chartered Bank, UBA, Versus Bank.
Autrement dit : l'essentiel de la place bancaire ivoirienne est raccordé. Si tu as un compte dans l'une de ces banques, le service est disponible ou sur le point de l'être.
La monnaie électronique et les fintechs
Connekt4, Djamo, Julaya, Moov Money, MTN Money, Orange Money, Paymetrust, Sycapay, Touchpoint Financial Services, Wave Côte d'Ivoire.
C'est le point décisif pour le grand public : les quatre grands acteurs du paiement mobile ivoirien sont dans la liste. Un transfert d'un compte Wave vers un compte Orange Money, ou de MTN Money vers une banque, passe désormais par une infrastructure commune.
La microfinance
Baobab, Cofina, Finelle.
Le secteur de la microfinance est le plus en retard, et c'est assumé : la BCEAO lui a accordé un calendrier distinct, détaillé ci-dessous.
Le calendrier de connexion, et pourquoi il a glissé
La trajectoire réglementaire mérite d'être rappelée, parce qu'elle explique pourquoi certains établissements proposent le service et d'autres pas encore.
- 30 septembre 2025 : lancement officiel de la plateforme à Dakar
- Avril 2026 : la BCEAO publie une première liste actualisée, 80 institutions autorisées
- 30 juin 2026 : échéance initialement fixée aux banques, établissements de monnaie électronique et établissements de paiement pour finaliser leur connexion
- 25 juin 2026 : à cinq jours de l'échéance, la BCEAO la reporte au 30 septembre 2026 pour l'ouverture effective des services
- 30 juin 2027 : échéance accordée aux institutions de microfinance, encore engagées dans leurs tests techniques
- 30 septembre 2026 : la liste atteint 175 participants autorisés
Ce report de trois mois n'a rien d'anecdotique. Il indique que le raccordement technique à une infrastructure de paiement instantané est plus lourd qu'il n'y paraît : il faut tenir des contraintes de disponibilité permanente, de délai de réponse en secondes, et de réconciliation comptable en continu. La BCEAO a par ailleurs homologué les API Business établissement par établissement — un filtre supplémentaire, qui explique l'écart entre « raccordé » et « ouvert au public ».
Ce que le PI-SPI change réellement
Pour toi, au quotidien
Trois frictions disparaissent. D'abord, l'enfermement dans un écosystème : jusqu'ici, envoyer de l'argent à quelqu'un supposait souvent qu'il soit chez le même opérateur que toi, sous peine de frais ou de détours. Ensuite, la frontière entre banque et mobile money : les deux mondes communiquent désormais directement. Enfin, la frontière entre pays de l'Union : une opération vers le Mali ou le Sénégal est traitée comme une opération nationale.
S'y ajoute un gain discret mais réel sur la confidentialité : l'alias évite de faire circuler son RIB.
Pour les banques et le mobile money
L'arrivée d'une infrastructure publique gratuite au niveau du transfert entre particuliers déplace la concurrence. Elle ne se joue plus sur la capacité à retenir le client dans un réseau fermé, puisque l'interopérabilité est désormais garantie par la Banque Centrale. Elle se joue sur la qualité de l'application, la fiabilité du service, le crédit, l'épargne et les services aux commerçants.
C'est une bonne nouvelle pour l'utilisateur. C'est un sujet plus délicat pour les établissements dont une partie du modèle reposait sur les commissions de transfert — d'où le débat, encore ouvert, sur le partage des revenus dans la chaîne.
Pour les commerçants et les PME
Le QR code et la demande de paiement ouvrent un encaissement sans terminal et sans adhérer à un réseau particulier. Pour une boutique, un restaurant ou un artisan, c'est la possibilité d'accepter un paiement de n'importe quel client, quelle que soit sa banque ou son portefeuille, avec un règlement crédité en quelques secondes plutôt qu'en quelques jours.
Attention toutefois à la frontière tarifaire : la gratuité vise les personnes physiques. Dès que l'encaissement devient une activité structurée au nom d'une société, une commission s'applique selon le contrat de l'établissement.
Sécurité et limites à connaître
- Plafond de 5 000 000 FCFA par transaction. Au-delà, il faut passer par les canaux de virement classiques.
- Franc CFA uniquement. Aucune autre devise n'est prise en charge.
- Irréversibilité. Un paiement correctement exécuté ne peut pas être annulé : vérifie l'alias du destinataire avant de valider, exactement comme tu vérifierais un numéro de téléphone avant d'envoyer du mobile money.
- Remboursement automatique en cas d'erreur du système, sans frais. Cela couvre les défaillances techniques, pas une saisie erronée de ta part.
- L'alias n'est pas un mot de passe. Le communiquer ne permet à personne de prélever sur ton compte : il sert à recevoir, pas à débiter. Mais méfie-toi des messages qui te demandent de « valider » ou « confirmer » un alias en saisissant ton code secret — c'est le schéma d'hameçonnage à venir sur ce service.
FAQ : le PI-SPI en Côte d'Ivoire
C'est quoi le PI-SPI exactement ?
C'est la Plateforme Interopérable du Système de Paiement Instantané, une infrastructure de paiement régionale conçue et opérée par la BCEAO. Elle relie entre eux les comptes des banques, des institutions de microfinance et des services de mobile money des huit pays de l'UEMOA, et permet d'y faire circuler de l'argent en quelques secondes, 24h/24.
C'est quoi un alias PI-SPI ?
Un identifiant unique à l'échelle de l'UEMOA, rattaché à ton compte. C'est le plus souvent ton numéro de téléphone précédé de l'indicatif pays, ou une adresse de paiement générée par le système. Il permet de recevoir et d'envoyer de l'argent sans divulguer tes coordonnées bancaires complètes.
Comment créer son alias PI-SPI ?
Directement dans l'application de ta banque ou de ton portefeuille électronique, pas sur le site de la BCEAO. Tu ouvres le service PI-SPI, tu renseignes ton numéro de téléphone et ton adresse de paiement, tu valides avec ton mot de passe, et l'alias est actif.
Combien de temps prend un transfert ?
Quelques secondes, de bout en bout. Le service fonctionne 24 heures sur 24 et 7 jours sur 7, week-ends et jours fériés compris.
Le PI-SPI est-il gratuit ?
Pour un particulier, oui dans la très grande majorité des cas : les transferts entre particuliers sont gratuits, de même que tous les envois nationaux et tous les paiements pour un particulier ou un commerçant personne physique. Les 30 premières réceptions de transferts du mois calendaire sont également gratuites. Les encaissements marchands des personnes morales font l'objet d'une commission selon le contrat de l'établissement.
Quel est le montant maximum d'une transaction ?
5 000 000 FCFA par transaction. C'est un plafond par opération individuelle.
Puis-je envoyer de l'argent dans un autre pays de l'UEMOA ?
Oui. Le PI-SPI couvre le Bénin, le Burkina Faso, la Côte d'Ivoire, la Guinée-Bissau, le Mali, le Niger, le Sénégal et le Togo. Une opération vers un autre pays de l'Union est traitée avec la même instantanéité qu'une opération nationale, et toujours en franc CFA.
Quelles banques sont connectées au PI-SPI en Côte d'Ivoire ?
Au 30 septembre 2026 : AFG Bank, Afrika Banque, Afriland First Bank, Banque Atlantique, BDU, BGFIBank, BHCI, BICICI, BMS, BNI, BOA, Bridge Bank, BSIC, Coris Bank, Ecobank, Guaranty Trust Bank, Mansa Bank, NSIA Banque, Orabank, Orange Bank Africa, SIB, Société Générale Côte d'Ivoire, Standard Chartered Bank, UBA et Versus Bank.
Wave, Orange Money, MTN Money et Moov Money sont-ils concernés ?
Oui, tous les quatre figurent parmi les participants autorisés en Côte d'Ivoire, aux côtés de Djamo, Julaya, Connekt4, Paymetrust, Sycapay et Touchpoint Financial Services. Un transfert d'un portefeuille vers un autre, ou vers une banque, passe désormais par l'infrastructure commune.
Puis-je envoyer de l'argent de ma banque vers un compte mobile money ?
Oui, c'est exactement ce que le PI-SPI rend possible. Dès lors que les deux établissements sont raccordés, l'argent part d'un compte bancaire et arrive sur un compte de monnaie électronique en quelques secondes, sans intermédiaire ni passage par les espèces.
Que se passe-t-il si je me trompe de destinataire ?
Le système prévoit un remboursement automatique et sans frais en cas d'erreur imputable au traitement. En revanche, un paiement correctement exécuté vers un alias que tu as toi-même saisi est irréversible : la vérification avant validation reste indispensable.
Mon établissement ne propose pas encore le service, est-ce normal ?
C'est possible. L'échéance d'ouverture au public a été reportée du 30 juin au 30 septembre 2026 pour les banques, établissements de monnaie électronique et établissements de paiement. Les institutions de microfinance ont jusqu'au 30 juin 2027. Si ton établissement ne figure pas dans la liste des participants autorisés, le service n'est pas encore disponible chez lui.
Combien de personnes utilisent déjà le PI-SPI ?
Au 20 juillet 2026, soit moins d'un an après le lancement, la plateforme comptait 30 millions de personnes connectées, un million de transactions et 110 milliards FCFA échangés, environ 190 millions de dollars.
En résumé
- Le PI-SPI est l'infrastructure de paiement instantané de la BCEAO, lancée le 30 septembre 2025 à Dakar
- Transferts en quelques secondes, 24h/24 et 7j/7, dans les 8 pays de l'UEMOA
- On s'identifie par un alias — numéro de téléphone ou adresse de paiement — créé dans l'application de sa banque ou de son portefeuille
- Plafond de 5 000 000 FCFA par transaction, franc CFA uniquement
- Transferts entre particuliers gratuits, 30 premières réceptions mensuelles gratuites
- 175 participants autorisés dans l'Union au 30 septembre 2026, dont 38 en Côte d'Ivoire — dont Wave, Orange Money, MTN Money, Moov Money, Djamo et l'essentiel des banques de la place
- Les institutions de microfinance ont jusqu'au 30 juin 2027 pour se raccorder
Le vrai changement n'est pas technique, il est économique : quand l'interopérabilité devient un service public gratuit, la concurrence entre établissements se déplace du verrouillage du client vers la qualité du service rendu. Pour qui envoie de l'argent au pays, paie un fournisseur à Ouagadougou ou encaisse dans une boutique d'Adjamé, c'est une friction de moins — et elle coûtait cher.
Pour aller plus loin :
- Banques et fintechs en Côte d'Ivoire : le comparatif 2026
- Djamo vs Wave en Côte d'Ivoire 2026
- Comparatif des frais bancaires de 12 banques ivoiriennes
- Les meilleures banques de Côte d'Ivoire en 2026
- Créer une entreprise en Côte d'Ivoire : guide CEPICI
Sources : BCEAO — Lancement officiel de la Plateforme Interopérable du Système de Paiement Instantané (PI-SPI) de l'UEMOA, 30 septembre 2025, BCEAO — Communiqué sur la connexion à la PI-SPI, BCEAO — Liste des participants autorisés à ouvrir les services de PI-SPI au public, Financial Afrik — Liste des 175 participants autorisés au 30 septembre 2026, Financial Afrik — Liste actualisée des établissements autorisés, mars 2026, Agence Ecofin — PI-SPI : 30 millions de personnes connectées et 190 millions de dollars de transactions en moins d'un an, FinDev Gateway — La BCEAO fixe au 30 juin l'adhésion des opérateurs, Orange Côte d'Ivoire — Plateforme interopérable, PI-SPI — Portail officiel BCEAO. Données au 1er octobre 2026.